霍邱县医疗器械供应链观察:从耗材批发到基层医疗方案的落地路径
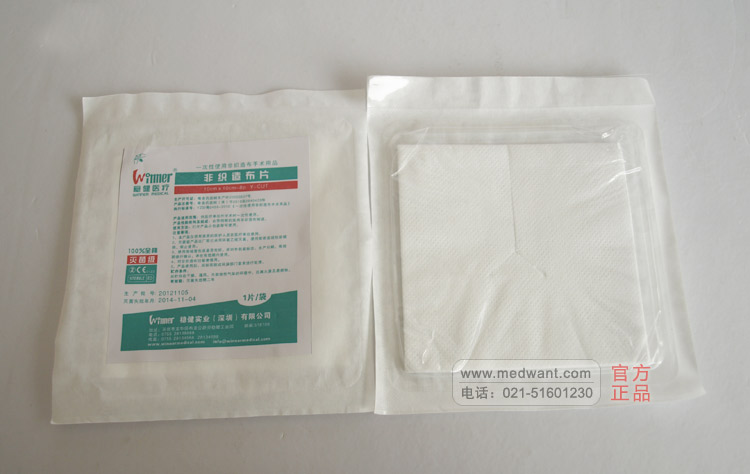
霍邱县地处皖西,常住人口约120万,县域内公立医疗机构与基层卫生室合计超过400家。这样一个体量的医疗服务网络,对医疗器械与耗材的稳定供应提出了相当具体的要求。本文结合公开行业数据与县域采购实践,梳理霍邱县医疗器械流通环节的关键节点,供采购方与渠道商参考。
一、县域医疗器械市场的结构特征
据国家药监局南方医药经济研究所发布的流通领域统计,2023年全国医疗器械市场整体规模约1.15万亿元,其中县级及以下市场增速连续三年高于城市市场,年复合增长率维持在9%—11%区间。霍邱县的采购结构也印证了这一趋势:基础耗材(注射器、输液器、医用敷料)占采购金额的比重约四成,影像与检验设备占比约三成,其余为康复理疗与消毒感控类产品。
与城市三甲医院集中采购不同,霍邱县的采购主体分散在县人民医院、中医院、乡镇卫生院和村卫生室四级网络中。这种分散性决定了当地医疗器械批发商必须具备多品规、小批量、高频次配送的能力,而非单纯依靠大单走量。
二、医疗耗材批发环节的实际痛点
在霍邱县医疗器械流通实践中,耗材批发的核心矛盾集中在三个方面:
- 品规匹配难。基层卫生室常用耗材品规超过200种,但单次采购量往往只有几箱,供应商备货压力大,断货风险高。
- 效期管理压力。医用敷料、一次性耗材均有严格效期要求,县域仓储条件参差不齐,临期产品处理不当会造成直接损失。
- 配送成本高。霍邱县下辖30余个乡镇,最远乡镇距县城约60公里,单趟配送成本占货值比例在部分小单中可达8%以上。
针对这些痛点,部分区域批发商开始采用“中心仓+乡镇中转点”的两级配送模式,将常用品规前置到乡镇一级,既缩短了响应时间,也降低了单次配送成本。这一做法在安徽多个县域已有落地案例,霍邱县部分渠道商也在逐步尝试。
三、医疗设备维护与健康管理服务的延伸价值
设备销售只是起点。霍邱县基层医疗机构的心电图机、B超、生化分析仪等设备保有量逐年上升,但设备维护与校准服务长期依赖厂商远程支持或市级第三方机构,响应周期偏长。行业数据显示,县级市场医疗设备年均维护支出约占设备原值的3%—5%,这块存量服务市场正在被本地化服务商关注。
与此同时,健康管理服务与体检服务预约在县域层面的需求也在增长。霍邱县多家卫生院已开展基础体检业务,但预约流程信息化程度不高。将体检预约、报告解读与耗材供应打包为“基层医疗方案”,正成为部分供应商差异化竞争的方向。
四、对采购方与渠道商的几点建议
第一,采购方在遴选霍邱县医疗器械供应商时,应重点核查其经营资质、仓储条件与冷链能力,而非仅比价。第二,渠道商宜将服务重心从“卖产品”转向“保供应、保维护”,用响应速度建立壁垒。第三,关注医用敷料供应等高频品类的库存周转数据,以数据驱动备货决策,减少临期损耗。
县域医疗器械流通不是简单的买卖关系,而是一套围绕供应稳定性、服务响应度和成本控制构建的本地化能力。霍邱县的市场体量足以支撑专业化分工,关键在于参与者能否把服务做深、把链条做短。